Golden Visa Abu Dhabi par l'immobilier en 2026 : le guide complet pour investisseurs
- Publié le 11 oct. 2026
- Mis à jour le 11 octobre 2026
- 17 min de lecture
- Données vérifiées le 11 oct. 2026
En bref
À Abu Dhabi, un investissement immobilier d’au moins 2 millions AED en pleine propriété ouvre droit au Golden Visa, un visa de 10 ans renouvelable, selon les services officiels de l’ICP. Un bien financé par crédit peut être éligible sur présentation d’une lettre de la banque. Les frais administratifs du visa, distincts des frais d’achat, avoisinent 4 000 à 5 000 AED par personne.
Services officiels de l’ICP · Modon, sept. 2026
2 000 000AED
Seuil d’investissement immobilier pour le Golden Visa
4 000à 5 000 AED
Frais administratifs du visa, par personne, hors frais d’achat (environ)
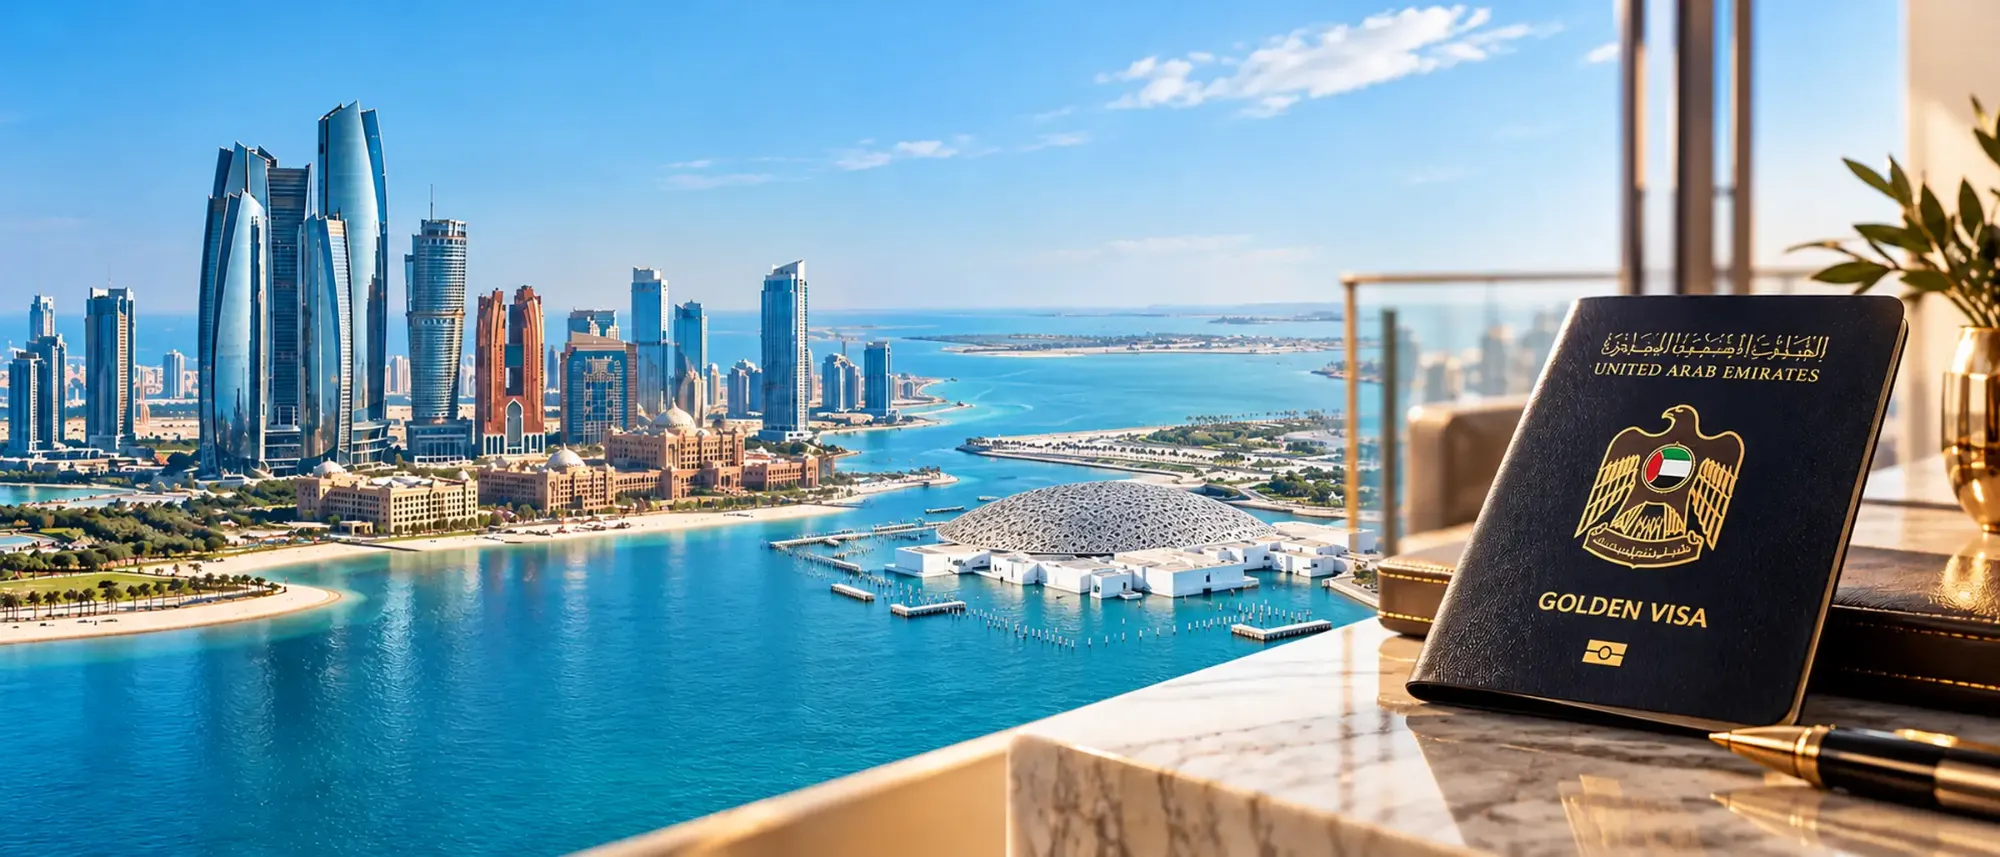
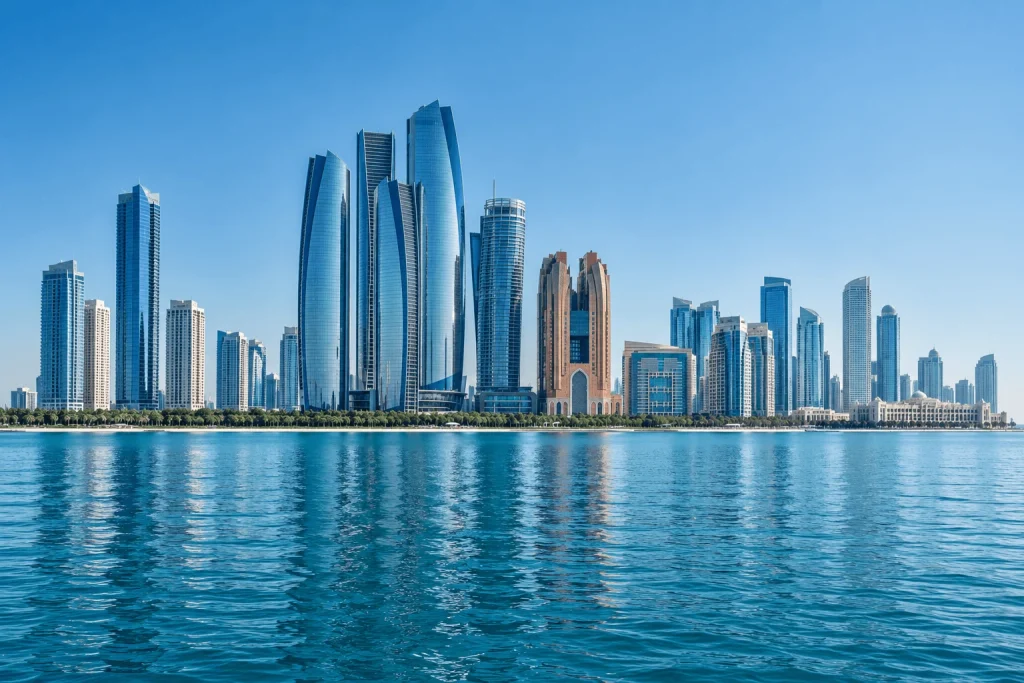
Abu Dhabi, la corniche et le Louvre Abu Dhabi.Photo : © VALORISIMO
Dans cet article · 15 sections
- Le Golden Visa et pourquoi Abu Dhabi
- Les conditions d'éligibilité
- Ce qui a changé en 2026
- Bien financé par crédit
- Achat sur plan
- Les étapes de la demande
- Les documents à préparer
- Combien coûte le Golden Visa ?
- Faire venir sa famille
- Les avantages d'un visa de 10 ans
- Abu Dhabi ou Dubaï ?
- Les erreurs à éviter
- Fiscalité : résident français
- Notre checklist
- Questions fréquentes
Qu'est-ce que le Golden Visa et pourquoi viser Abu Dhabi ?
Le Golden Visa est un titre de séjour longue durée des Émirats arabes unis : 10 ans, renouvelable, sans employeur ni sponsor local.
C’est une différence majeure avec le visa de résidence classique, qui dépend d’un contrat de travail ou d’un parrain.
Pour un investisseur français, l’intérêt est double. D’une part, le Golden Visa sécurise votre présence : vous n’êtes plus tributaire d’un emploi pour rester dans le pays. D’autre part, il transforme un achat immobilier en passeport de résidence : un bien de valeur suffisante vous ouvre, en plus d’un placement, un statut de résident.
Il faut lever d’emblée une confusion fréquente. Le Golden Visa est un programme fédéral : les conditions de fond, notamment le seuil de 2 millions AED, sont les mêmes à Abu Dhabi et à Dubaï. Ce qui change d’un émirat à l’autre, c’est l’autorité auprès de laquelle le bien est enregistré et le parcours administratif local. À Abu Dhabi, le contrat immobilier s’enregistre auprès du Department of Municipalities and Transport (DMT) ; à Dubaï, c’est le Dubai Land Department. Nous revenons sur cette comparaison plus bas.
Un point de méthode : ce guide s’appuie sur les règles connues en 2026. Le Golden Visa relève de l’ICP (la Federal Authority for Identity, Citizenship, Customs and Port Security), dont les services officiels font foi. Pour toute décision, les conditions doivent être confirmées auprès de l’ICP avant de vous engager : elles s’apprécient au cas par cas et peuvent évoluer. Nous indiquons clairement, tout au long de cet article, ce qui est établi et ce qui doit être vérifié.
Quelles sont les conditions d'éligibilité par l'immobilier en 2026 ?
La voie immobilière du Golden Visa repose sur trois conditions centrales.
Un investissement d’au moins 2 millions AED. C’est le seuil de référence. Votre investissement immobilier doit atteindre au minimum 2 millions AED pour ouvrir droit au visa de 10 ans, selon les services officiels de l’ICP. Ce montant peut être atteint avec un seul bien ou avec plusieurs biens cumulés.
Un ou plusieurs biens détenus en pleine propriété. Le bien doit être détenu en freehold, c’est-à-dire en pleine propriété, et non en leasehold (bail de longue durée). C’est une distinction importante à Abu Dhabi, où certaines zones sont ouvertes à la pleine propriété pour les étrangers et d’autres non. Avant d’acheter en visant le Golden Visa, vérifiez que le bien et la zone permettent la détention en freehold. Nos guides des quartiers où investir à Abu Dhabi et des zones comme Yas Island ou Saadiyat Island précisent les secteurs concernés.
Un visa de 10 ans, renouvelable. La durée est de 10 ans, renouvelable, selon les services officiels de l’ICP. Il n’existe pas, pour la voie immobilière décrite ici, d’autre durée : méfiez-vous des informations qui évoquent des durées différentes.
Ces trois conditions forment le socle. S’y ajoutent des pièces justificatives et, selon votre situation, des éléments complémentaires que nous détaillons plus bas. Gardez à l’esprit que l’éligibilité finale est appréciée par l’ICP.
Qu'est-ce qui a changé en 2026 ?
En 2026, l’éligibilité s’apprécie sur la valeur totale du bien, qui doit atteindre 2 millions AED, et non sur la seule part que vous avez déjà remboursée.
Pendant longtemps, la logique dominante reposait sur la part de capital détenue : il fallait justifier d’une certaine valeur « nette » dans le bien, ce qui compliquait les choses pour les acheteurs ayant financé une partie importante de leur acquisition. Concrètement, un bien largement financé par crédit pouvait ne pas suffire, même si son prix dépassait le seuil.
La lecture retenue en 2026 est plus simple et plus favorable à l’investisseur. C’est un changement notable : un bien de 2 millions AED peut ouvrir droit au Golden Visa même s’il a été partiellement financé, à condition de présenter les justificatifs bancaires requis (voir section suivante).
Nous insistons : cette évolution assouplit l’accès au visa pour les acheteurs à crédit, mais les modalités exactes (pièces à fournir, appréciation du financement) restent du ressort de l’ICP. Faites valider votre dossier avant de compter sur le visa pour organiser votre installation.
Un bien financé par crédit donne-t-il droit au Golden Visa ?
Oui : un bien financé peut être éligible au Golden Visa, sur présentation d’une lettre de la banque, selon les services officiels de l’ICP.
Cette lettre atteste de votre situation vis-à-vis du prêt et accompagne votre dossier. L’idée générale, en 2026, est que ce qui compte est la valeur du bien (au moins 2 millions AED), le financement bancaire ne faisant plus obstacle en soi, dès lors qu’il est documenté.
Reste la question du montant que vous pouvez emprunter, qui dépend de votre statut. Selon la pratique bancaire courante en 2026, un non-résident obtient généralement 50 à 60 % de la valeur du bien, et un expatrié résident jusqu’à 80 % pour une première résidence de moins de 5 millions AED. Pour un bien à 2 millions AED visé pour le Golden Visa, un non-résident doit donc prévoir un apport conséquent. Notre guide pour financer votre investissement à Abu Dhabi détaille ces règles.
En résumé : oui au crédit, à condition d’anticiper l’apport et de fournir la lettre de la banque. Et, comme toujours, de faire confirmer l’éligibilité par l’ICP.
Un achat sur plan permet-il d'obtenir le Golden Visa ?
Oui, sous conditions : selon Modon (sept. 2026), un bien sur plan peut être éligible si sa valeur atteint 2 millions AED, avec un contrat enregistré auprès du DMT et une attestation du promoteur sur le montant payé.
L’achat sur plan (off-plan) est une porte d’entrée fréquente pour les investisseurs à Abu Dhabi, car il permet d’acquérir à un prix d’entrée souvent inférieur, avec des paiements échelonnés. Il n’est pas exclu du dispositif, mais il suppose des justificatifs spécifiques : l’enregistrement officiel du contrat et la preuve, par le promoteur, de ce que vous avez versé.
Ces conditions doivent être vérifiées auprès de l’ICP avant tout achat, car l’appréciation d’un dossier sur plan peut différer de celle d’un bien livré. Si le Golden Visa est votre objectif premier, parlez-en dès la réservation : cela peut orienter le choix du projet, le calendrier de paiement et les pièces à réunir.
À lire aussiSur plan · Abu Dhabi
Achat sur plan à Abu Dhabi en 2026 : le guide complet
Compte séquestre, règle des 20 %, plans de paiement et prix sur plan par quartier.
Quelles sont les étapes de la demande, pas à pas ?
Le parcours combine l’acquisition immobilière et la demande de visa. Voici la logique d’ensemble ; les démarches précises et l’ordre exact peuvent varier selon votre situation et doivent être confirmés auprès de l’ICP.
- Définir votre objectif.Vous décidez de viser le Golden Visa et calibrez votre achat en conséquence : au moins 2 millions AED, en pleine propriété, dans une zone éligible.
- Choisir et sécuriser le bien.Vous sélectionnez un bien (prêt ou sur plan) et signez le contrat. À Abu Dhabi, ce contrat est enregistré auprès du DMT.
- Réunir les justificatifs immobiliers.Titre de propriété ou contrat enregistré, et, si le bien est financé, la lettre de la banque. Pour un bien sur plan, l’attestation du promoteur sur le montant payé.
- Déposer la demande de Golden Visa.La demande se fait auprès des canaux officiels de l’ICP, accompagnée des pièces d’identité et des justificatifs immobiliers.
- Examens et formalités.Selon la procédure, des formalités complémentaires peuvent être requises (par exemple un examen médical et une assurance, étapes usuelles pour une résidence aux Émirats, à confirmer auprès de l’ICP).
- Émission du visa et de l’Emirates ID.Une fois le dossier validé, le Golden Visa est émis, ouvrant droit à une résidence de 10 ans renouvelable.
Nous ne donnons pas de délais chiffrés : les durées de traitement varient et nous n’avons pas de donnée vérifiée à ce sujet. Renseignez-vous auprès de l’ICP pour une estimation à jour.
Quels documents préparer ?
La liste exacte des pièces dépend de votre profil et doit être confirmée auprès de l’ICP. En pratique, un dossier Golden Visa par l’immobilier s’articule autour de deux familles de documents.
Les justificatifs immobiliers
- Le titre de propriété, ou le contrat d'achat enregistré auprès du DMT.
- La preuve que le bien atteint au moins 2 millions AED en pleine propriété.
- Si le bien est financé : la lettre de la banque.
- Si le bien est sur plan : l'attestation du promoteur sur le montant payé.
Les justificatifs personnels
- Pièce d'identité et passeport en cours de validité.
- Les éléments usuels d'une demande de résidence aux Émirats (photos, formulaires), dont la nature précise relève de l'ICP.
Nous n’inventons pas de liste exhaustive, car les exigences évoluent et varient selon les cas. Le bon réflexe : demander à l’ICP la liste officielle applicable à votre situation, puis la rapprocher des pièces immobilières ci-dessus.
Combien coûte le Golden Visa (et ce que ce n'est pas) ?
Les frais administratifs du visa avoisinent 4 000 à 5 000 AED par personne (Modon, sept. 2026). Et surtout : le Golden Visa n’est pas un frais d’achat.
C’est une démarche distincte, avec ses propres coûts : il ne faut pas confondre les deux budgets. Le montant ci-dessus couvre les formalités du visa lui-même. Il s’ajoute, le cas échéant, pour chaque membre de la famille que vous souhaitez inclure (voir plus bas), selon des modalités à confirmer auprès de l’ICP.
À côté, il y a les frais d’achat du bien, qui sont d’une tout autre nature et d’un tout autre ordre de grandeur. Pour mémoire : à Abu Dhabi, comptez environ 2 % de frais d’enregistrement de la vente (souvent partagés avec le vendeur), une commission d’agence d’environ 2 % majorée d’une TVA de 5 %, plus quelques frais fixes. Le détail poste par poste figure dans notre article sur les frais d’achat immobilier à Abu Dhabi.
En clair, votre budget total se compose de trois blocs : le prix du bien, les frais d’achat (quelques pourcents du prix), et les frais administratifs du visa (quelques milliers de dirhams par personne). Les additionner d’emblée vous évite les mauvaises surprises.
Peut-on faire venir sa famille ?
Oui : l’un des grands atouts du Golden Visa est la possibilité de parrainer sa famille pour la même durée que le titulaire, généralement le conjoint et les enfants, et selon les cas d’autres membres du foyer.
Nous restons prudents sur les détails : nous n’avons pas de données vérifiées sur les conditions précises (âges limites des enfants, pièces exigées, frais exacts par membre de la famille). Plutôt que d’avancer des chiffres incertains, nous vous invitons à confirmer ces modalités auprès de l’ICP, qui fixe les règles de parrainage familial et leurs coûts.
Ce qu’il faut retenir : le Golden Visa n’est pas un titre individuel isolé, c’est un cadre qui permet d’installer un foyer sur le long terme. Pour une famille française qui envisage de s’établir aux Émirats, c’est souvent l’argument décisif. Intégrez simplement les frais de visa de chaque membre dans votre budget global, en vous appuyant sur les montants officiels de l’ICP.
Quels sont les avantages concrets d'un visa de 10 ans ?
Au-delà du statut, le Golden Visa apporte des bénéfices tangibles pour un investisseur et sa famille.
Ces avantages expliquent l’engouement des investisseurs internationaux. Pour les resituer dans une stratégie d’ensemble, voyez notre guide pour investir dans l’immobilier à Abu Dhabi.
Golden Visa par l'immobilier : Abu Dhabi ou Dubaï ?
Le seuil de 2 millions AED et la durée de 10 ans sont identiques dans les deux émirats : le choix se fait sur le marché immobilier qui portera votre investissement, pas sur le visa.
Golden Visa par l’immobilier : Abu Dhabi vs Dubaï
| Critère | Abu Dhabi | Dubaï |
|---|---|---|
| Seuil d’investissement | 2 000 000 AED | 2 000 000 AED |
| Durée du visa | 10 ans, renouvelable | 10 ans, renouvelable |
| Enregistrement du contrat | DMT | Dubai Land Department |
| Frais d’enregistrement de la vente | Environ 2 %, souvent partagé | 4 % (frais de transfert DLD) |
L’autorité d’enregistrement. À Abu Dhabi, le contrat s’enregistre auprès du DMT ; à Dubaï, auprès du Dubai Land Department. Le parcours administratif local diffère en conséquence.
Les frais d’enregistrement de la vente. C’est une vraie différence de coût à l’achat : à Abu Dhabi, l’enregistrement de la vente est d’environ 2 % du prix, souvent partagé avec le vendeur ; à Dubaï, les frais de transfert versés au DLD sont de 4 % du prix. Sur ce poste, Abu Dhabi est structurellement moins cher. Notre comparatif Dubaï ou Abu Dhabi : où investir développe ce point.
Le choix se fait donc sur le marché (quartiers, prix, rendement, pipeline de livraisons) plus que sur le visa. Pour un même budget de 2 millions AED, vous ne viserez pas les mêmes biens ni les mêmes quartiers selon l’émirat.
Quelles erreurs éviter ?
Quelques pièges reviennent souvent chez les investisseurs qui visent le Golden Visa par l’immobilier.
- Confondre leasehold et freehold. Le bien doit être en pleine propriété. Acheter en leasehold dans une zone non éligible compromet le visa. Vérifiez la nature du bien et de la zone avant de signer.
- Sous-estimer l'apport nécessaire. Pour un bien à 2 millions AED financé, le plafond de prêt (environ 50 à 60 % pour un non-résident) impose un apport important. Un plan de financement mal calibré peut retarder, voire bloquer, le projet.
- Mélanger les budgets. Les frais administratifs du visa (environ 4 000 à 5 000 AED par personne) ne sont pas les frais d'achat (quelques pourcents du prix). Les confondre fausse votre budget.
- Ne pas documenter un bien financé ou sur plan. Sans lettre de la banque (bien financé) ou attestation du promoteur et contrat enregistré au DMT (sur plan), l'éligibilité ne peut pas être démontrée. Réunissez ces pièces en amont.
- Se fier à des durées ou des seuils non officiels. La règle est 2 millions AED et 10 ans renouvelables, selon les services officiels de l'ICP. Toute information qui s'en écarte doit être vérifiée directement auprès de l'ICP.
Fiscalité : que doit savoir un résident français ?
Obtenir le Golden Visa ne règle pas, à lui seul, votre situation fiscale.
Pour un résident fiscal français, la convention fiscale entre la France et les Émirats arabes unis, ainsi que les règles d’imposition en France, continuent de s’appliquer selon votre situation personnelle. Le fait de détenir un titre de séjour émirien n’emporte pas automatiquement un changement de résidence fiscale : celle-ci s’apprécie selon des critères précis.
Ceci n’est pas un conseil fiscal ni juridique. Avant toute décision structurante (acquisition, installation, changement de résidence), faites le point avec un professionnel compétent sur votre situation. Pour le cadre fiscal local côté émirien, notre article sur la fiscalité immobilière à Abu Dhabi donne les repères utiles.
Notre checklist avant de vous lancer
- Seuil : votre investissement atteint-il au moins 2 millions AED ?
- Pleine propriété : le bien et la zone permettent-ils la détention en freehold ?
- Financement : si vous empruntez, avez-vous anticipé l'apport (plafond d'environ 50 à 60 % pour un non-résident) et la lettre de la banque ?
- Sur plan : le cas échéant, le contrat sera-t-il enregistré au DMT, avec attestation du promoteur sur le montant payé ?
- Budget complet : avez-vous additionné le prix, les frais d'achat et les frais de visa (environ 4 000 à 5 000 AED par personne) ?
- Famille : avez-vous vérifié auprès de l'ICP les conditions et coûts de parrainage de votre foyer ?
- Fiscalité : avez-vous fait le point sur votre situation de résident fiscal français ?
- Confirmation ICP : avez-vous fait valider votre éligibilité auprès de l'ICP avant de vous engager ?
Point d'attention
Les conditions du Golden Visa relèvent des services officiels de l'ICP et doivent être vérifiées avant tout achat ou toute demande ; elles s'apprécient au cas par cas. Pour un résident fiscal français, la convention fiscale France-EAU et l'imposition en France s'appliquent ; ceci n'est pas un conseil fiscal ni juridique.
Questions fréquentes
Quel montant faut-il investir pour obtenir le Golden Visa à Abu Dhabi ?
Au moins 2 millions AED en immobilier détenu en pleine propriété, selon les services officiels de l’ICP. Ce montant peut être atteint avec un seul bien ou plusieurs biens cumulés. Le visa obtenu est d’une durée de 10 ans, renouvelable. L’éligibilité finale est appréciée par l’ICP.
Un bien financé par crédit donne-t-il droit au Golden Visa ?
Oui, un bien financé peut être éligible, sur présentation d’une lettre de la banque, selon les services officiels de l’ICP. En 2026, l’éligibilité s’apprécie sur la valeur totale du bien (au moins 2 millions AED) et non sur la seule part remboursée. À confirmer auprès de l’ICP selon votre situation.
Un achat sur plan permet-il d’obtenir le Golden Visa ?
Il peut le permettre. Selon Modon (sept. 2026), un bien sur plan peut être éligible si sa valeur atteint 2 millions AED, avec un contrat enregistré auprès du DMT et une attestation du promoteur sur le montant payé. Ces conditions doivent être vérifiées auprès de l’ICP avant tout achat.
Combien coûte le Golden Visa à Abu Dhabi ?
Les frais administratifs du visa avoisinent 4 000 à 5 000 AED par personne, selon Modon (sept. 2026). Ces frais sont distincts des frais d’achat du bien (environ 2 % d’enregistrement, souvent partagés, et environ 2 % de commission d’agence majorés de 5 % de TVA).
Le Golden Visa est-il différent entre Abu Dhabi et Dubaï ?
Non sur les conditions : c’est un programme fédéral, avec le même seuil de 2 millions AED et la même durée de 10 ans. La différence est locale : à Abu Dhabi le contrat s’enregistre auprès du DMT, et les frais d’enregistrement de la vente (environ 2 %, souvent partagés) sont inférieurs aux 4 % de frais de transfert DLD de Dubaï.
Le Golden Visa change-t-il ma situation fiscale ?
Pas automatiquement. Pour un résident fiscal français, la convention fiscale France-EAU et l’imposition en France continuent de s’appliquer selon votre situation. Détenir un titre de séjour émirien n’emporte pas en soi un changement de résidence fiscale. Faites le point avec un professionnel ; ceci n’est pas un conseil fiscal.
Montants indicatifs : les frais peuvent évoluer, vérifiez-les auprès de votre banque et de votre agence avant signature.
- Contenu informatif, ne constitue ni un conseil fiscal, juridique ni financier.
Vous visez le Golden Visa par un achat à Abu Dhabi ?
Nos conseillers francophones calibrent avec vous un bien éligible et sécurisent votre dossier. Contactez VALORISIMO pour structurer votre investissement et votre demande de visa.
À lire ensuite
Guide
Marchés, quartiers, démarches : tout le parcours d’achat.
Sur plan
Séquestre, plans de paiement et prix sur plan par quartier.
Frais
Enregistrement, agence, crédit : le détail poste par poste.