Achat sur plan à Abu Dhabi en 2026 : le guide complet
- Publié le 11 oct. 2026
- Mis à jour le 11 octobre 2026
- 14 min de lecture
- Données vérifiées le 11 oct. 2026
En bref
Pour acheter sur plan à Abu Dhabi en toute sécurité, vérifiez que le projet dispose d’un compte séquestre agréé : vos versements y sont bloqués. Le promoteur ne peut rien retirer avant que 20 % des travaux soient réalisés et vérifiés. Le contrat s’enregistre auprès du DMT. Côté financement, les banques prêtent au maximum environ 50 % de la valeur à la livraison.
Loi n° 3 de 2015, modifiée en 2025 · pratique bancaire courante (2026)
20% des travaux
Réalisés avant tout retrait du séquestre par le promoteur
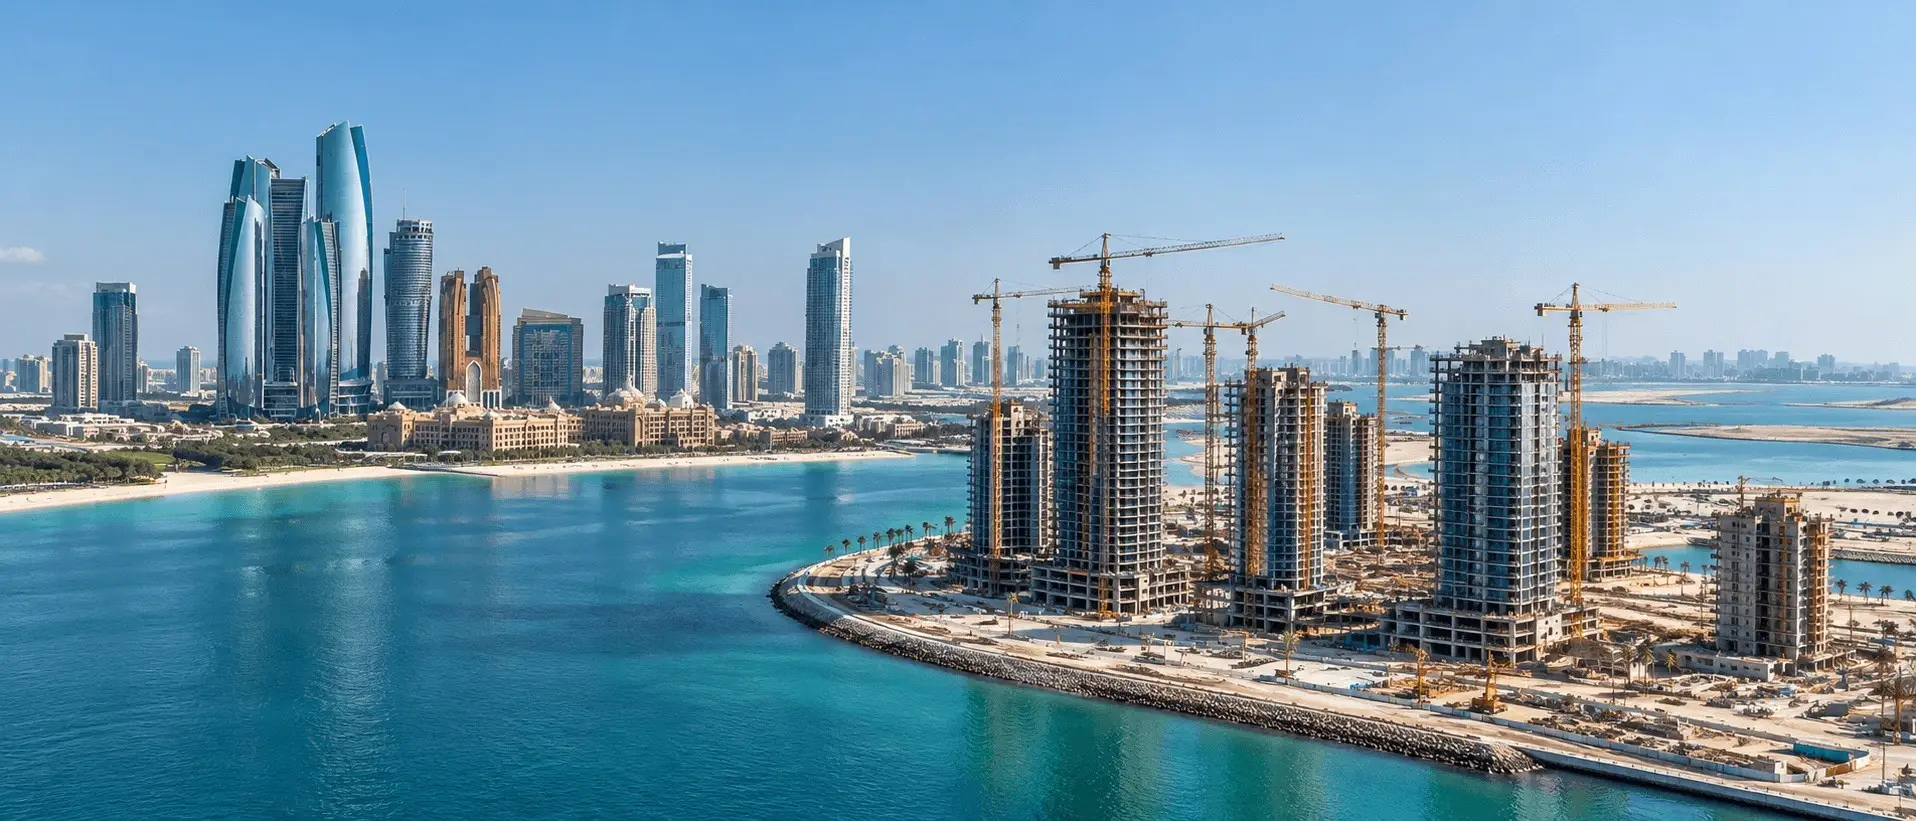
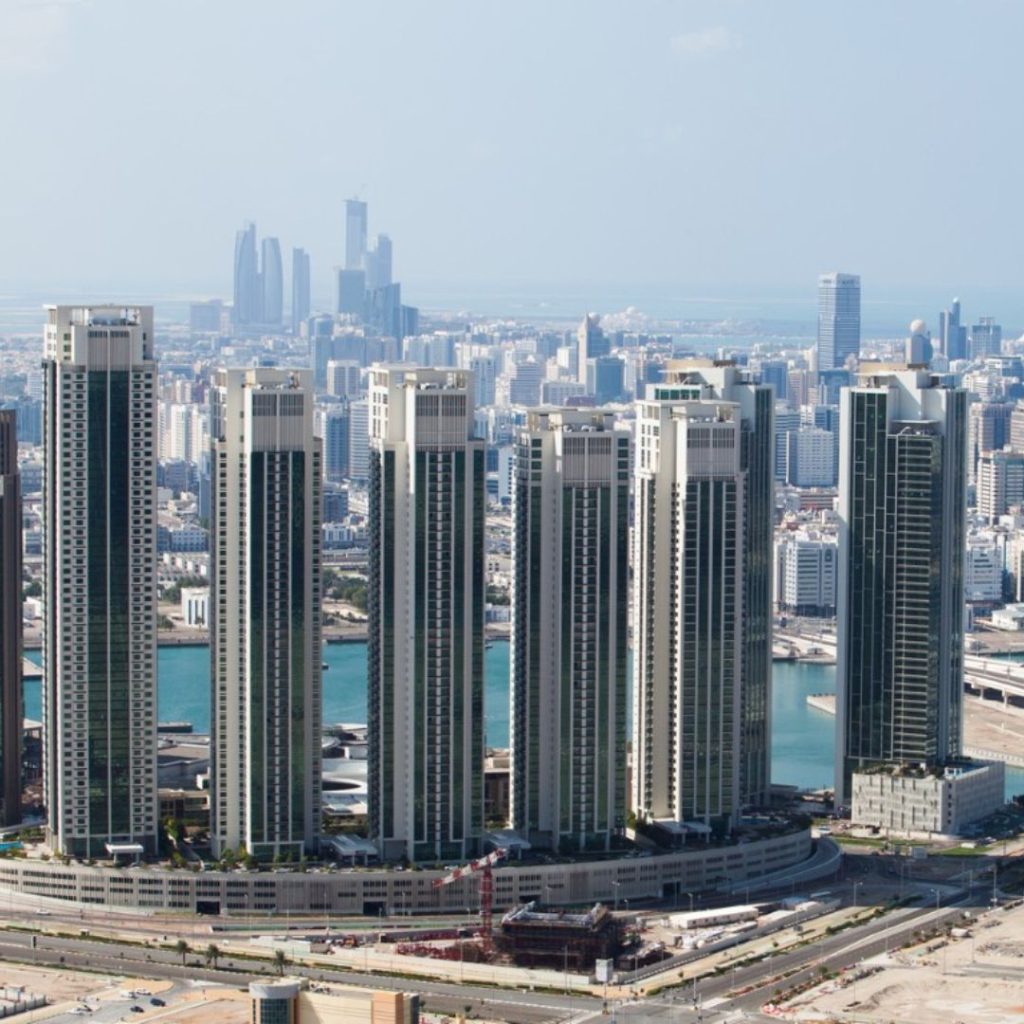
Chantier de tours résidentielles sur plan à Abu Dhabi.Photo : © VALORISIMO
Dans cet article · 12 sections
- Qu'est-ce que l'achat sur plan à Abu Dhabi ?
- Comment votre argent est-il protégé ?
- Les 8 étapes d'un achat sur plan
- Avantages et risques
- Les plans de paiement
- Financer un achat sur plan
- Les principaux promoteurs
- Combien de logements arrivent sur le marché ?
- Prix sur plan par quartier
- Achat sur plan et Golden Visa
- Notre checklist avant de signer
- Questions fréquentes
Qu'est-ce que l'achat sur plan à Abu Dhabi ?
L’achat sur plan — ou « off-plan » — consiste à acheter un bien avant sa construction, ou en cours de construction, directement auprès du promoteur.
Vous achetez sur la base de plans et d’un calendrier de livraison, et vous payez selon un échéancier étalé jusqu’à la remise des clés. C’est l’équivalent de la VEFA française, avec ses règles propres à Abu Dhabi.
L’intérêt pour un investisseur est double : un prix d’entrée souvent inférieur à celui d’un bien prêt, et des paiements échelonnés qui allègent l’effort de trésorerie. La contrepartie : vous achetez un bien qui n’existe pas encore, d’où l’importance des protections légales décrites plus bas.
À Abu Dhabi, le cadre est posé par la loi n° 3 de 2015 sur la régulation du secteur immobilier, modifiée par la loi n° 2 de 2025. C’est ce texte qui organise le compte séquestre, les conditions de retrait des fonds et l’enregistrement des contrats. Pour le contexte d’ensemble du marché, voyez notre guide pour investir dans l’immobilier à Abu Dhabi.
Comment votre argent est-il protégé ?
C’est la question centrale, et la réponse est encadrée par la loi.
En clair : votre argent n’est pas remis directement au promoteur, il est bloqué sur un compte dédié et libéré au rythme de l’avancement des travaux. C’est la principale protection de l’acheteur sur plan à Abu Dhabi.
Quelles sont les 8 étapes d'un achat sur plan ?
- Définir votre objectif d’investissement et votre budgetFixez le montant total et son financement. À vérifier : la trésorerie nécessaire jusqu’à la livraison, pas seulement l’acompte.
- PrésélectionDeux ou trois biens dans des quartiers adaptés à votre objectif. À vérifier : le prix au pi² face aux transactions comparables.
- Due diligencePromoteur, enregistrement du projet, compte séquestre, titre. À vérifier : le projet est enregistré auprès de l’Abu Dhabi Real Estate Centre (ADREC).
- Réservation ou EOIUn dépôt bloque le bien pendant vos vérifications. À vérifier : les conditions de remboursement, par écrit.
- ContratLe contrat de vente (SPA) est signé et enregistré auprès du Department of Municipalities and Transport (DMT). À vérifier : la date de livraison, les clauses de retard et les prestations.
- PaiementsLes échéances sont réglées selon le calendrier convenu, sur le compte séquestre du projet ; le promoteur ne retire les fonds qu’au rythme des travaux (règle des 20 %). À vérifier : payez uniquement le compte séquestre du projet, jamais un particulier.
- LivraisonInspection des réserves, remise des clés, titre de propriété. À vérifier : le budget des charges et la levée des réserves.
- Location ou reventeBail enregistré sur Tawtheeq, ou bien mis en vente. À vérifier : votre calendrier de sortie face à l’offre nouvelle à proximité.
Les montants et dates précis dépendent de chaque projet : les échéanciers varient d’un promoteur à l’autre (voir les structures courantes plus bas).
Quels sont les avantages et les risques de l'achat sur plan ?
Avantages et risques de l’achat sur plan
| Avantages | Risques |
|---|---|
| Prix d’entrée souvent inférieur à un bien prêt | Retards de livraison possibles |
| Paiements échelonnés, effort de trésorerie allégé | Financement bancaire limité (environ 50 % maximum) |
| Argent protégé par le compte séquestre | Revente avant livraison pas toujours simple |
| Choix plus large d’unités dans les projets neufs | Vous achetez un bien qui n’existe pas encore |
| Cadre légal clair (loi n° 3 de 2015, modifiée en 2025) | Dépendance à la solidité et à l’historique du promoteur |
Un point mérite d’être souligné sur les retards : les coûts de construction et la hausse des assurances de fret peuvent entraîner des retards de livraison, selon la presse économique de juillet 2026. C’est un risque à intégrer, notamment si vous comptez sur une mise en location à une date précise.
Source : guide marché VALORISIMO, 2026
Quels plans de paiement pour un achat sur plan ?
Les promoteurs proposent couramment des structures 40/60 et 50/50 : une part minoritaire du prix pendant la construction, le solde à la livraison. Modon et ADIB proposent désormais aussi le 25/75 sur certains lancements.
40 / 60
Structure type : pendant la construction / à la livraison
Source : guide marché VALORISIMO, 2026
50 / 50
Alternative : répartition égale sur la durée du chantier
Source : guide marché VALORISIMO, 2026
25 / 75
Nouveau (Modon et ADIB) : ticket d’entrée le plus bas sur certains lancements
Source : guide marché VALORISIMO, 2026
Seule une partie du prix est engagée avant la livraison : le rendement des fonds propres se calcule donc sur un capital déployé plus faible. Concrètement : moins de capital mobilisé au départ, du capital qui reste investi ailleurs pendant la construction, et plus de souplesse dans un portefeuille. L’échéancier pèse souvent plus sur le rendement que le prix affiché.
Comment financer un achat sur plan ?
Le financement d’un achat sur plan est plus restreint que celui d’un bien prêt.
Selon la pratique bancaire courante (2026), les banques prêtent en général au maximum environ 50 % de la valeur estimée à la livraison, et certaines ne financent pas du tout le sur plan. Vous devez donc prévoir un apport important.
À titre de comparaison, pour un bien prêt, les non-résidents obtiennent généralement 50 à 60 % selon la banque, et les résidents expatriés jusqu’à 80 % pour une première résidence de moins de 5 millions AED. L’écart est net : le sur plan demande davantage de fonds propres. Pour approfondir vos options, consultez notre guide pour financer votre investissement à Abu Dhabi.
Côté frais, prévoyez notamment l’enregistrement d’environ 2 % du prix, généralement partagé entre acheteur et vendeur, et une commission d’agence d’environ 2 % + TVA de 5 %. Le détail poste par poste figure dans notre article sur les frais d’achat immobilier à Abu Dhabi.
Au total, prévoyez 4 à 7 % au-delà du prix (frais, ameublement), plus un an de charges, selon notre guide marché 2026.
Quels sont les principaux promoteurs sur plan à Abu Dhabi ?
Dix promoteurs réalisent plus de 90 % des ventes résidentielles sur plan primaires, soit environ 50 Md AED en 2025.
Top 10 des promoteurs · ventes résidentielles sur plan primaires, 2025
| Promoteur | Ventes (Md AED) |
|---|---|
| Aldar | 22,4 |
| Modon | 16,1 |
| ORA | 2,7 |
| SAAS | 1,9 |
| Bloom | 1,6 |
| Taraf | 1,4 |
| Reportage | 1,1 |
| Radiant | 1,0 |
| Eagle Hills | 0,9 |
| Rivage | 0,7 |
Source : ADREC, ventes sur plan primaires par promoteur, 2025
Le poids d’un promoteur ne garantit pas un projet : les livraisons passées comptent plus que la brochure, et la qualité des finitions détermine le loyer obtenu et le vivier d’acheteurs à la revente. Visitez un projet livré du même promoteur avant de signer.
Combien de logements arrivent sur le marché ?
L’ADREC prévoit environ 71 000 logements supplémentaires à Abu Dhabi d’ici 2030 : un élément clé, car le volume de livraisons conditionne la concurrence locative au moment de la remise des clés.
71 000
Logements supplémentaires prévus d’ici 2030, par quartier
| Quartier | Logements prévus |
|---|---|
| Saadiyat Island | 14 631 |
| Al Reem Island | 13 518 |
| Yas Island | 11 815 |
| Zayed City | 4 784 |
| Khalifa City | 3 955 |
| Hudayriyat Island | 3 477 |
| Ramhan Island | 1 060 |
| Total des sept quartiers | 53 240 |
Source : ADREC, prévisions d’offre à 2030
La demande reste soutenue : au S1 2026, les ventes résidentielles ont atteint 70,4 Md AED, +178 % sur un an, portées par une demande sur plan record. Depuis 2022, la demande progresse d’environ 6,6 % par an contre 2,9 % pour l’offre (guide marché VALORISIMO, 2026). Mais les quartiers les plus actifs sont aussi ceux où l’offre nouvelle est la plus forte : Saadiyat, Al Reem et Yas concentrent à eux trois près de 40 000 logements prévus.
Pour un investisseur, cela plaide pour un choix réfléchi du quartier et du calendrier. Nos guides des quartiers où investir à Abu Dhabi, de Yas Island et de Saadiyat Island détaillent chaque marché.
Quel est le prix d'un bien sur plan par quartier ?
Selon nos relevés d’août 2026, un appartement sur plan se négocie en moyenne entre environ 1 556 AED/pi² (Zayed City) et 3 861 AED/pi² (Fahid Island).
Appartements sur plan · prix moyen, août 2026
| Quartier | AED/pi² | €/m² | 1 an |
|---|---|---|---|
| Al Hudayriyat Island (1–3 ch.) | 2 213 | 5 605 | +18,7 % |
| Al Reem Island | 1 886 | 4 776 | +13,2 % |
| Al Raha | 2 252 | 5 703 | +13,0 % |
| Zayed City | 1 556 | 3 940 | +12,7 % |
| Al Maryah Island* | 2 017 | 5 109 | +11,5 % |
| Al Shamkhah | 1 598 | 4 047 | +10,4 % |
| Yas Island | 2 363 | 5 984 | +10,1 % |
| Fahid Island | 3 861 | 9 779 | +5,1 % |
| Saadiyat Island* | 3 249 | 8 229 | −1,3 % |
| Khalifa City (3 ch.) | 1 778 | 4 503 | — |
Source : relevés VALORISIMO, août 2026 (1 EUR = 4,25 AED). Variation sur un an, août 2025 → août 2026. * Baisse liée à un changement dans la composition de l’inventaire en vente.
Villas sur plan · prix moyen, août 2026
| Quartier | AED/pi² | €/m² | 1 an |
|---|---|---|---|
| Saadiyat Island | 1 902 | 4 818 | +22,7 % |
| Al Hudayriyat Island | 1 779 | 4 506 | +22,0 % |
| Al Reem Island | 1 467 | 3 715 | +10,0 % |
| Yas Island | 1 525 | 3 863 | — |
Source : relevés VALORISIMO, août 2026 (1 EUR = 4,25 AED).
Pour comparaison, les appartements livrés (prêts) se négocient en moyenne autour de :
- Saadiyat Island2 836 AED/pi²
- Yas Island2 466 AED/pi²
- Al Maryah Island2 130 AED/pi²
- Al Raha1 981 AED/pi²
- Al Reem Island1 774 AED/pi²
- Zayed City (1–2 ch.)1 596 AED/pi²
- Al Shamkhah1 591 AED/pi²
Source : relevés VALORISIMO, août 2026. Les prix sur plan dépendent de chaque projet et de son stade d’avancement : vérifiez les transactions comparables avant d’acheter.
Un achat sur plan donne-t-il droit au Golden Visa ?
Un achat sur plan peut ouvrir droit au Golden Visa, sous conditions. La règle générale : au moins 2 millions AED, en un ou plusieurs biens détenus en pleine propriété, donnent droit à un visa de 10 ans renouvelable, selon les services officiels de l’ICP.
Pour un bien sur plan en particulier, selon Modon (sept. 2026), l’éligibilité suppose que la valeur atteigne 2 millions AED, avec un contrat enregistré auprès du DMT et une attestation du promoteur sur le montant payé. Ces conditions doivent être vérifiées auprès de l’ICP avant tout achat, car elles s’apprécient au cas par cas.
Le Golden Visa ne demande aucun sponsor local, permet de parrainer conjoint et enfants et n’impose aucune limite de séjour hors des Émirats. L’éligibilité s’apprécie sur la valeur à l’achat et suppose de conserver le bien (guide marché VALORISIMO, 2026).
À lire aussiGolden Visa · Abu Dhabi
Golden Visa Abu Dhabi par l’immobilier en 2026 : le guide complet
Seuil de 2 M AED, bien financé ou sur plan, démarches, documents et coûts.
Que vérifier avant de signer ?
Notre checklist avant de signer un contrat sur plan.
- Compte séquestre : vérifiez que le projet dispose bien d'un compte séquestre dédié auprès d'un fiduciaire agréé.
- Enregistrement du projet : vérifiez que le projet est enregistré auprès de l'Abu Dhabi Real Estate Centre (ADREC).
- Enregistrement DMT : assurez-vous que le contrat sera enregistré auprès du Department of Municipalities and Transport.
- Historique du promoteur : examinez ses livraisons passées et sa capacité à tenir les délais.
- Calendrier de paiement : lisez l'échéancier et reliez-le à l'avancement réel des travaux ; payez uniquement sur le compte séquestre du projet.
- Prix : comparez le prix au pi² aux transactions récentes du quartier.
- Clauses de retard : vérifiez ce que prévoit le contrat en cas de retard de livraison.
- Financement : confirmez en amont ce que votre banque accepte de financer sur plan (souvent 50 % maximum environ).
- Frais à prévoir : budgétez l'enregistrement, la commission d'agence et la TVA, soit 4 à 7 % au-delà du prix avec l'ameublement, plus un an de charges.
- Golden Visa : si c'est un objectif, validez l'éligibilité auprès de l'ICP avant de signer.
Point d'attention
Pour un résident fiscal français, la convention fiscale France-EAU et l'imposition en France s'appliquent ; ceci n'est pas un conseil fiscal ni juridique. Vérifiez les garanties de chaque projet avant de signer.
Questions fréquentes
Mon argent est-il protégé si j’achète sur plan à Abu Dhabi ?
Oui. Chaque projet sur plan doit disposer d’un compte séquestre dédié, ouvert auprès d’un fiduciaire agréé, où vos versements sont déposés. Ces fonds ne peuvent pas financer le terrain ni les commissions d’agents, et le promoteur ne peut rien retirer avant que 20 % des travaux soient réalisés et vérifiés.
Quand le promoteur peut-il utiliser mes versements ?
En principe seulement après que 20 % des travaux ont été réalisés et vérifiés par des ingénieurs agréés. La décision administrative n° 24 de 2025 permet un retrait plus tôt, mais uniquement pour des promoteurs expérimentés déposant une garantie bancaire d’au moins 20 % de la valeur des travaux.
Peut-on obtenir un crédit pour un achat sur plan ?
Oui, mais de façon limitée. Selon la pratique bancaire courante en 2026, les banques prêtent en général au maximum environ 50 % de la valeur estimée à la livraison, et certaines ne financent pas le sur plan. Prévoyez donc un apport nettement plus élevé que pour un bien prêt.
Un bien sur plan donne-t-il droit au Golden Visa ?
Il peut y donner droit. Selon Modon (sept. 2026), un bien sur plan peut être éligible si sa valeur atteint 2 millions AED, avec un contrat enregistré auprès du DMT et une attestation du promoteur sur le montant payé. Le visa est de 10 ans renouvelable, selon les services officiels de l’ICP. À vérifier auprès de l’ICP avant tout achat.
Quels plans de paiement propose-t-on sur plan à Abu Dhabi ?
Les promoteurs proposent couramment des structures 40/60 et 50/50 : une part minoritaire du prix pendant la construction, le solde à la livraison. Modon et ADIB proposent désormais aussi le 25/75 sur certains lancements (guide marché VALORISIMO, 2026).
Combien coûte un appartement sur plan à Abu Dhabi ?
Selon les relevés VALORISIMO d’août 2026, le prix moyen des appartements sur plan va d’environ 1 556 AED/pi² à Zayed City à 3 861 AED/pi² à Fahid Island, avec par exemple 1 886 AED/pi² à Al Reem Island, 2 363 AED/pi² à Yas Island et 3 249 AED/pi² à Saadiyat Island.
Quels sont les risques d’un achat sur plan ?
Le principal risque est le retard de livraison : les coûts de construction et la hausse des assurances de fret peuvent en provoquer. S’ajoutent un financement bancaire limité, une revente avant livraison pas toujours simple, et la dépendance à la solidité du promoteur. Le compte séquestre réduit toutefois le risque sur vos fonds.
Montants indicatifs : les frais peuvent évoluer, vérifiez-les auprès de votre banque et de votre agence avant signature.
- Contenu informatif, ne constitue ni un conseil fiscal, juridique ni financier.
Vous étudiez un projet sur plan à Abu Dhabi ?
Nos conseillers francophones analysent avec vous le projet, le promoteur et les garanties. Contactez VALORISIMO pour un avis indépendant avant de vous engager.
À lire ensuite
Guide
Marchés, quartiers, démarches : tout le parcours d’achat.
Frais
Enregistrement, agence, crédit : le détail poste par poste.
Financement
Crédit, apport et conditions pour résidents et non-résidents.